
中小企業の発展を支援する政策の完備と環境整備
10月29日午後、第16期国会第2回会議の議題として、中小企業発展法(改正案)に関する討論が行われました。
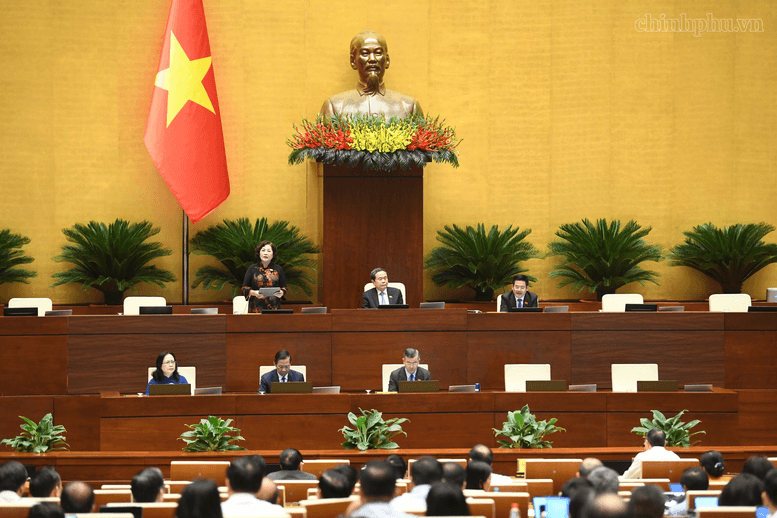
各意見は、支援基金の再編時における移行メカニズムの完備、企業規模を判定する基準の明確化、および企業が政策を活用・享受しやすくするための政策実施方法の刷新に焦点を当てました。
支援政策の継続性と実現可能性の確保を提案
Nguyễn Thị Việt Nga議員(ハイフォン市)は、支援基金再編時の移行規定および中小企業向け公共調達指標の計算方法について意見を述べました。
法案第35条に関し、同議員は再編期間中の基金の運営根拠および管理責任を明記すること、また既存の融資・保証契約の履行と、審査中または追完が必要な書類、および移行期間中に発生する支援ニーズの受付・処理を区別するよう提案しました。
基金の統合・解散は、承認された移行計画に基づき、資本、資産、債務、契約、書類、任務の継承主体を明確に定め、譲渡の責任と時期を規定し、法的拘束力のある約束の履行と、対応する条件、権限、資源に基づく書類処理を保証すべきである。技術的なプロセスについては、政府が詳細を規定するよう提案された。
第12条に関し、同議員は、法案のように調達価値に基づき公共調達指標を計算する手法に統一することを提案し、価値の割合か入札パッケージ数の割合かの選択式にしないよう求めた。両者は本質が異なるためである。価値が極めて小さい入札パッケージを多数確保することは、政策が意図する市場機会を正確に反映していない。
同議員は、中小企業向け入札パッケージの価値と、実際に落札された契約額を区別するよう提案した。規定の比率を満たさない場合は、説明および検査の根拠が必要であり、実施機関は調達構造、適切な入札パッケージが不足している理由、および優先義務の履行状況を明確にしなければならない。価値計算の原則、公開・説明責任、例外適用範囲の制限は第12条で定めるべきであり、計算式、様式、実施プロセスについては政府が具体的に規定するよう提案した。
企業規模の判定基準について、Đào Chí Nghĩa議員(カントー市)は、売上高や労働者数は短期間で変動しやすく、企業規模が絶えず変化する可能性があると指摘しました。一方、法案では複合経営企業や設立間もない企業に対する総資本の算出方法が明確に規定されておらず、解釈の齟齬を招く恐れがあります。
同議員は、起草機関に対し、労働者数300人、資本金1,500億ドン、売上高4,000億ドンという上限額を見直すだけでなく、規模を正確に分類し、業種間の公平性を保ち、支援政策の実施を容易にするための基準設計を完備するよう求めました。
これに従い、安定性を確保するために適切な期間の平均値を使用することを検討し、算出期間、データの根拠、および資本や売上高が大きく変動した場合の処理方法を明確に規定する必要がある。また、法案には規定期間に満たない企業に対する個別規定や、政策享受中に基準を超過した企業への移行メカニズムを設け、突然の支援打ち切りを回避すべきである。
Phan Thị Thùy Linh議員(タインホア省)は、法案における刷新的な政策を高く評価した上で、中小企業は全企業数の98%以上を占め、数百万の家計経営体と共に、雇用創出、生計の確保、社会の安定に重要な貢献をしていると強調しました。
同議員によると、現在の支援の進捗は企業のアップグレードの道のりに追いついていない。大口顧客の要求に応えるために企業が生産改善に1〜2年を要する可能性がある一方、支援活動は予算年度の後半6ヶ月に集中しがちで、主にコンサルティング、研修、見本市への参加に留まっている。試作や検査といった内容は十分に展開されていない。
財務省の総括報告書のデータを引用し、同議員は、約500社の中小企業を対象とした調査において、支援政策にアクセスし享受できたと回答したのはわずか約9%であったと述べました。したがって、政策が企業に確実に届くよう、実施方法を抜本的に刷新する必要があります。
同議員は、政策実施機関の選定は、公明正大かつ規定に従って行われるべきであり、支払いは検収結果と連動させるべきであると提案しました。適切な政策を構築するだけでなく、企業が政策を認知し、アクセスし、享受できるよう、効果的な実施メカニズムが必要である。
分類基準および支援政策に関する説明
中小企業の判定基準について、Ngô Văn Tuấn財務大臣は、法案では平均労働者数が300人以下、総資本が1,500億ドン以下、または売上高が4,000億ドン以下の企業と規定していると述べました。
大臣によれば、これらの水準はこれまでの規定を継承しつつ、2017年から現在までのGDP成長率とインフレ率を考慮して策定されたものです。起草機関は国際的な経験も参照し、中小企業協会、国際金融公社(IFC)、OECD、および一部の国々と連携しました。法案では、各業種・分野に適した基準を政府が具体的に規定するよう委任しています。
支援政策について、法案では11の共通支援政策と4つの重点支援政策が設計されています。事業許可取得後3年間の税制支援については、新規設立企業が適応し、存続し、発展できる環境を整えるため、2025年に公布された国会決議第198/2025/QH15号の内容を継承しています。
土地アクセスの面では、草案は地方自治体が産業団地や産業クラスターのインフラに投資し、中小企業のために土地を確保することを許可する方向で政策を拡充しています。財務省の統計によると、決議第198/2025/QH15号の施行以来、110の産業団地がこれらの企業を誘致するために十分なインフラを備えた土地を確保しています。
公共調達の面では、同大臣によれば、公共調達予算の少なくとも20%を中小企業に割り当て、特に200億ドン以下の入札パッケージを優先する方針です。実施から1年足らずで、200億ドン以下の入札パッケージ約22万6,000件が中小企業に割り当てられ、1万2,000社以上の企業が参加し、総額は約126兆ドンに上ります。
また、大臣は行政手続きの削減により、遵守にかかる時間とコストをそれぞれ53%、54%削減できたと述べました。草案では引き続き法遵守の時間とコストの削減を目指し、中小企業による情報技術、ビッグデータ、人工知能の活用を奨励しています。
滞納されている税務コードの処理に関しては、現在未納の税務コードが約280万件あり、そのうち約120万件が企業およびその支店によるものです。2026年最初の8ヶ月間で、税務当局は約60万件の税務コードを閉鎖しました。財務省は、これらの税務コードを処理するため、国会の権限に属する事項を含む特別政策を検討しています。